10. November 2026 · 9 Min. Lesezeit
Soll ich die Heizung anmachen? Ich habe die deutschen Gasspeicherdaten gefragt
Deutschlands Gasspeicher sind so leer wie nie seit 2011. Ich habe 3 öffentliche Datenquellen in Beetl verknüpft: warum, und was ein harter Winter kostet.
 Ray KamedaCo-Founder & Chief Product Officer
Es ist November in Berlin, morgens 1 °C, und ich habe die Heizung immer noch nicht angemacht. Zum Teil, um Geld zu sparen. Zum Teil, weil ich gelesen hatte, dass die deutschen Gasspeicher dieses Jahr niedrig sind, und ein sturer Teil von mir dachte, jeder Heizkörper zählt.
Aktualisiert am 12. November 2026: Mein Freund Markus hat gefragt, was das für seine Heizkosten bedeutet. Der Tracker zeigt jetzt die Preise für Haushaltsgas und Heizöl, und der Abschnitt zur Rechnung unten nennt die Zahlen.
Irgendwann wollte ich wissen, ob das eine echte Sorge ist oder nur eine Schlagzeile. Die meisten Berichte nennen eine Zahl, den nationalen Füllstand. Ich wollte die Speicher dahinter sehen, also habe ich 3 öffentliche Quellen zum europäischen Gassystem angebunden und auf unserer Beetl-Plattform verknüpft. Das sind rund 3 Millionen Datensätze.
Drei öffentliche Quellen, verknüpft in Beetl
GIE AGSI+ veröffentlicht tägliche Speicherstände für jedes EU-Land und jeden einzelnen Speicher, zurück bis 2011. GIE ALSI macht dasselbe für LNG-Terminals. Die ENTSOG Transparency Platform enthält die Gasflüsse und die Punkte, an denen jeder Speicher an ein nationales Netz angeschlossen ist. Konnektoren holen alle 3 jede Nacht in Beetl, und Datenpipelines auf Beetl machen daraus die Diagramme unten.
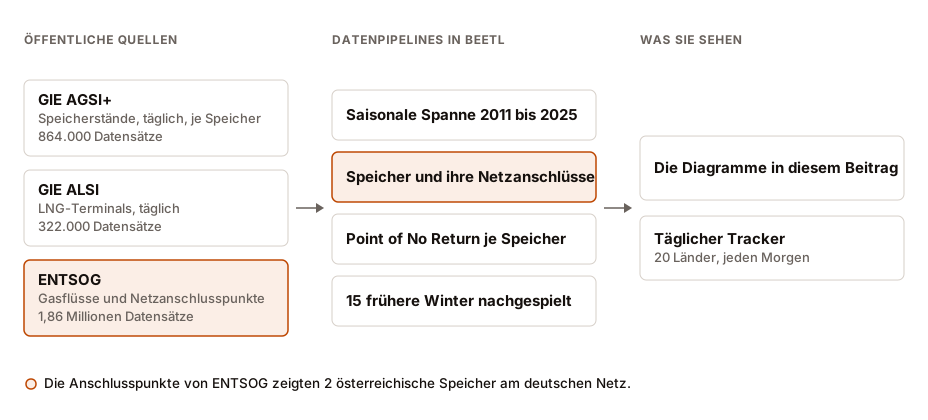
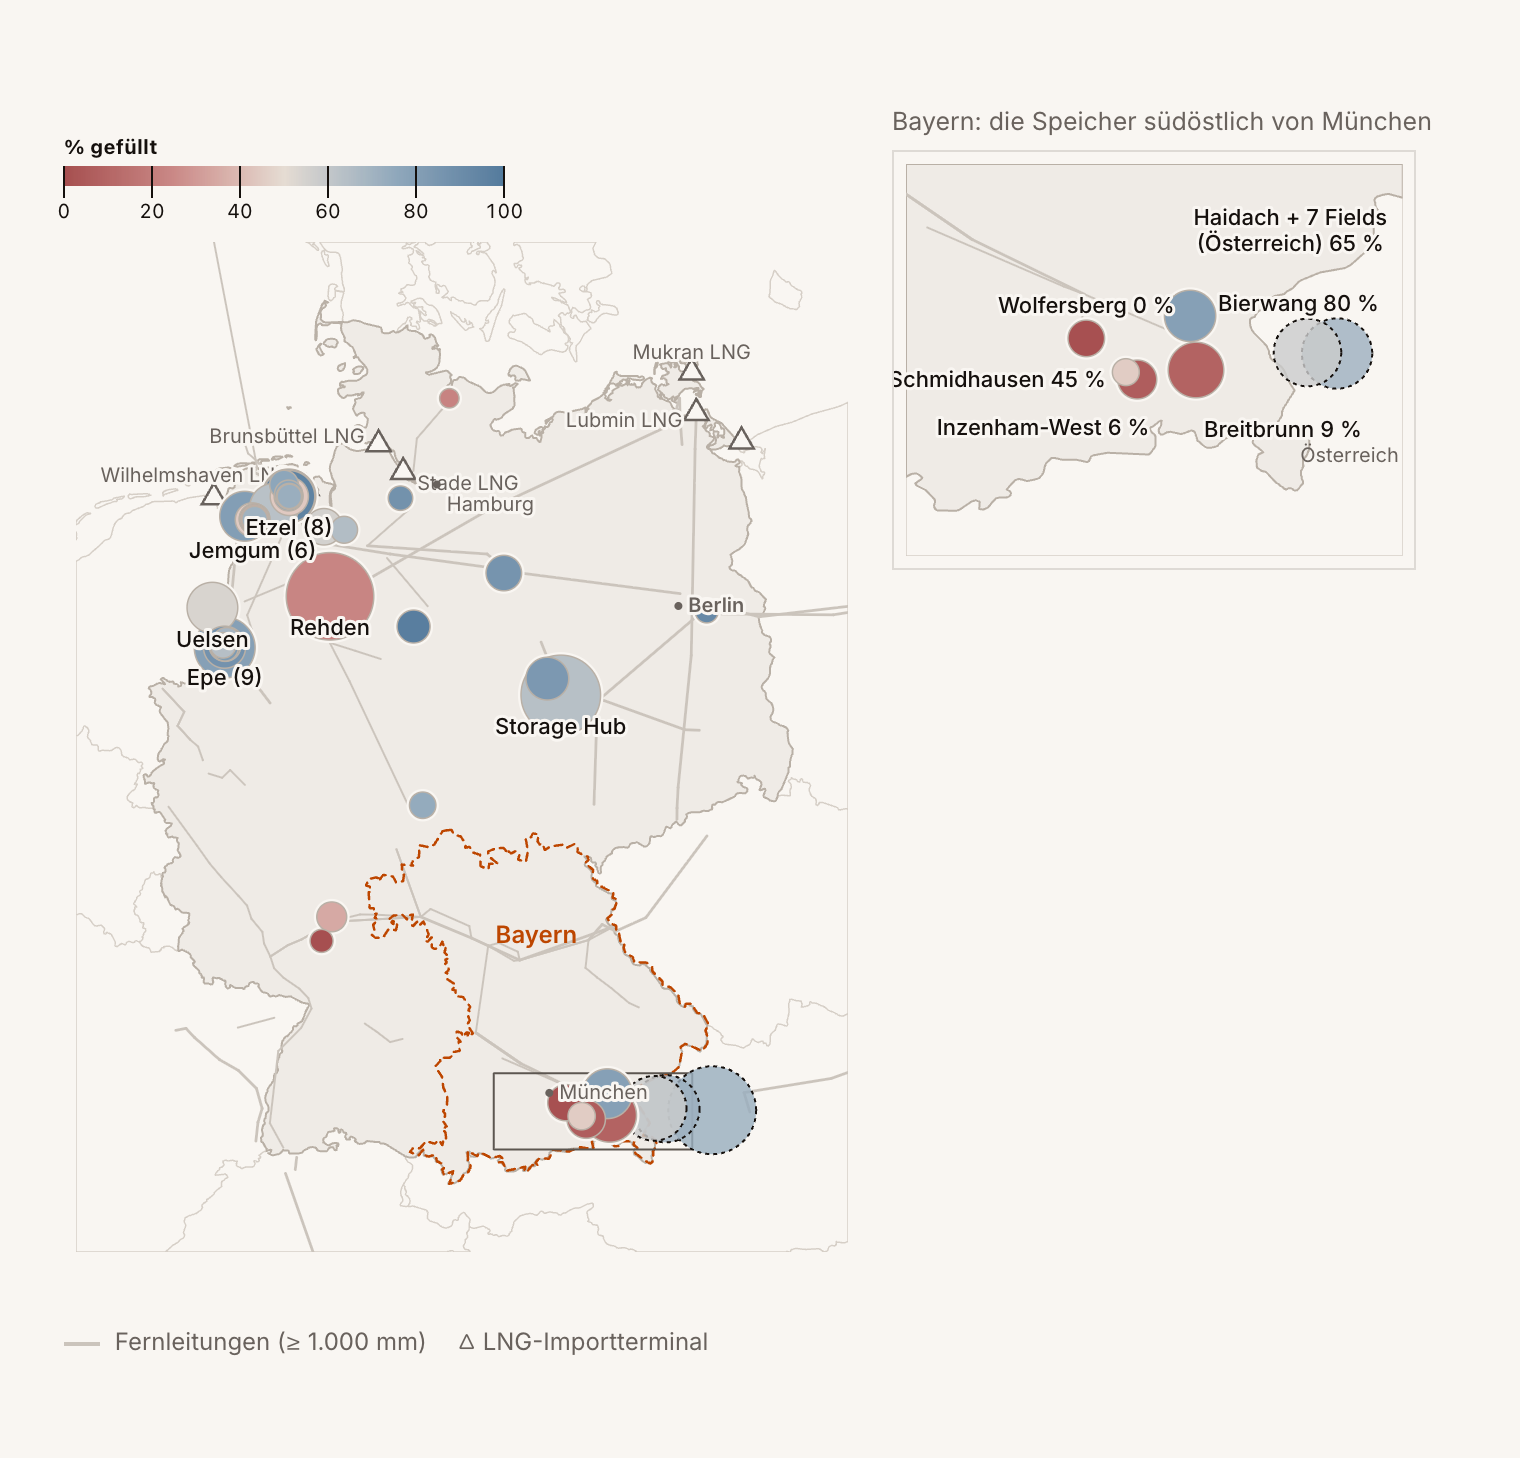
Die Verknüpfung, die die Geschichte verändert hat, war die letzte. Speicherdaten werden nach Ländern gemeldet, deshalb fehlen in den deutschen Zahlen 2 große Speicher in Österreich, Haidach und 7 Fields. Die Anschlusspunkte von ENTSOG zeigen, dass beide ins deutsche Netz einspeisen. Für Bayern sind sie wichtig, und sichtbar werden sie erst, wenn man die Quellen verknüpft.
Deutschlands niedrigster Novemberstart seit 2011
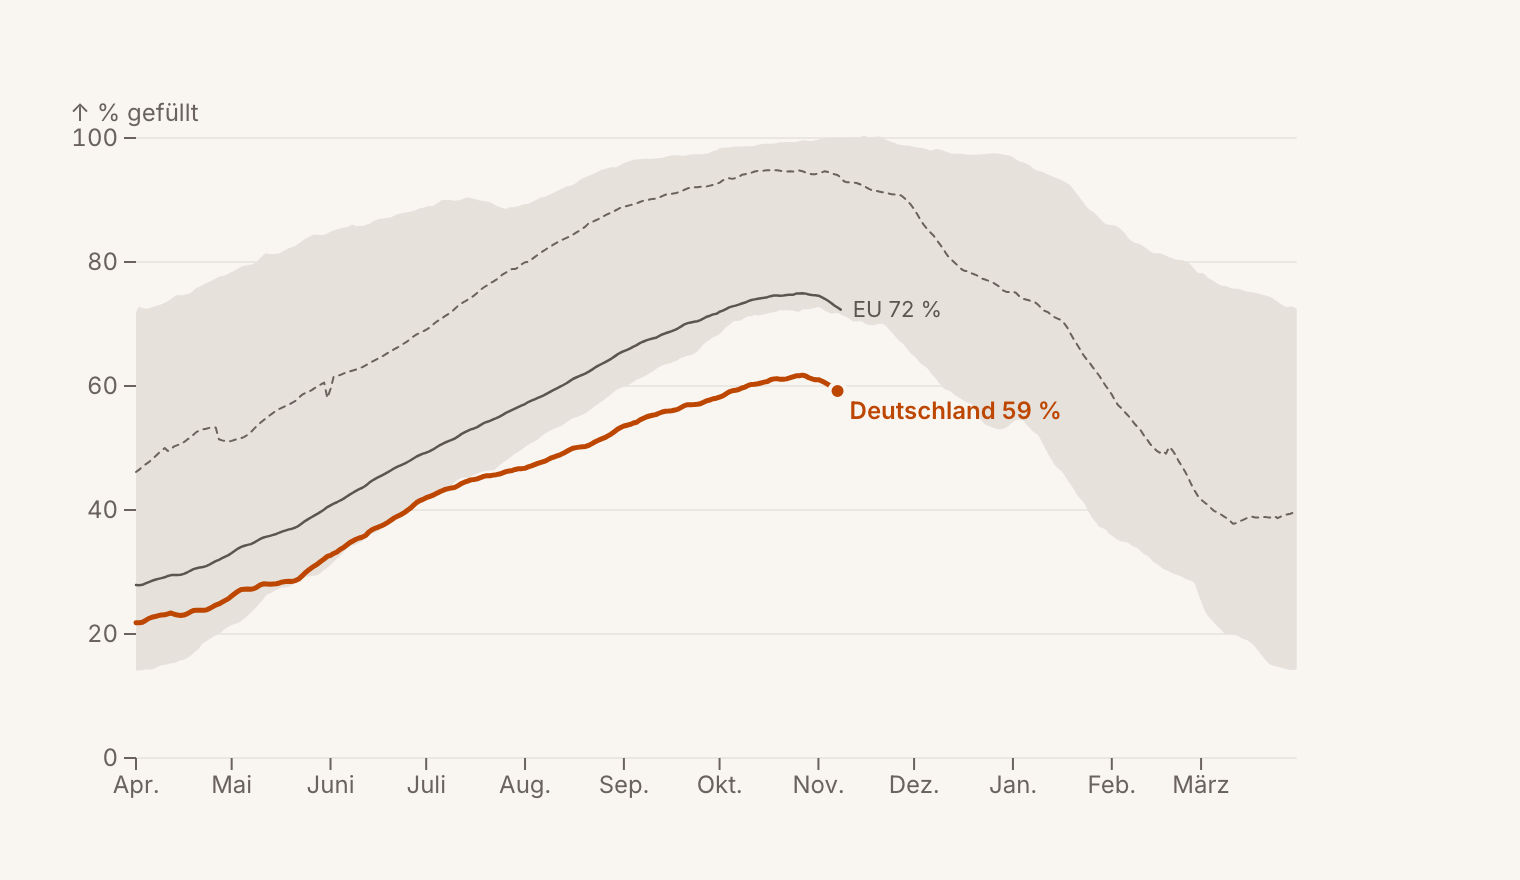
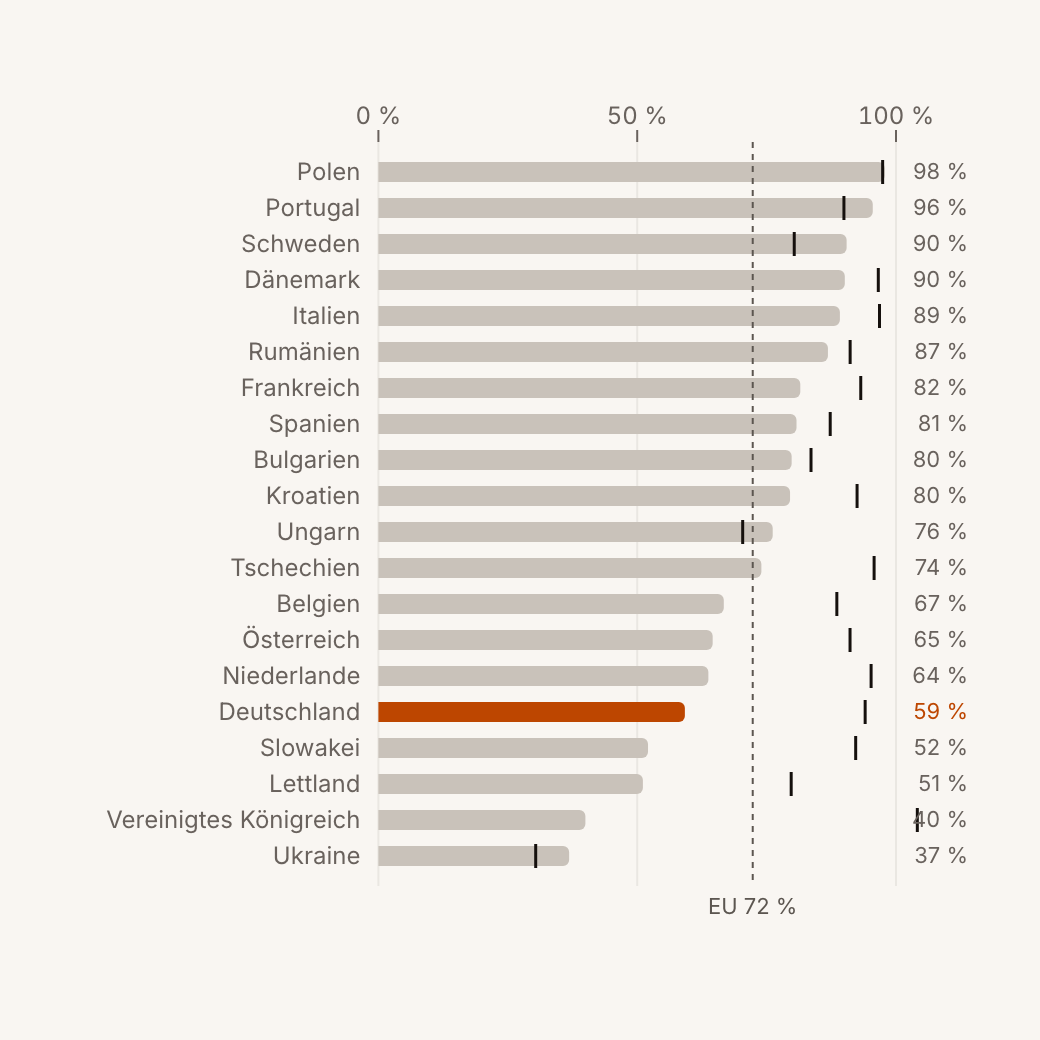
Am 1. November waren die deutschen Speicher zu 61 % gefüllt. Im Vorjahr waren es 75 %, im Jahr davor 98 %, und der bisher niedrigste Wert für den 1. November lag bei 73 %. Am 8. November war die EU insgesamt zu 72 % gefüllt, und innerhalb der EU waren nur die Slowakei und Lettland leerer als Deutschland.
Niemand hatte einen Grund, sie zu füllen
Naiverweise dachte ich, es liege an der Straße von Hormus. Das stimmt größtenteils nicht. Deutschland importiert laut Antwort der Bundesregierung überhaupt kein LNG aus dem Golf. Hormus wirkt über den Preis, weil Asien jetzt stärker um dieselben Atlantik-Ladungen bietet, die auch Europa kauft.
Der wichtigere Grund: Einspeichern hat sich nicht mehr gelohnt. Normalerweise ist Gas im Sommer billiger, Händler:innen kaufen es, lagern es ein und verkaufen es im Winter. Dieses Jahr war Sommergas teurer als Wintergas, jede eingespeicherte MWh brachte also Verlust. Bis Anfang April hatten Händler:innen nur rund 63 % der deutschen Speicherkapazität gebucht, berichtete Argus, und niemand hatte einen Grund, mehr zu buchen.
Manche Länder haben für genau diesen Fall einen Käufer letzter Instanz. Die Niederlande haben ihr Staatsunternehmen EBN beauftragt, die Speicher zu füllen, abgesichert mit einer Kreditlinie über 21,6 Mrd. € (OIES). Deutschland ging den umgekehrten Weg. Im Januar entfiel die Gasspeicherumlage, aus der staatliche Käufe finanziert wurden, und die Regierung erwartete, dass der Marktgebietsverantwortliche kein Gas kaufen müsse. Erst im September bat das Ministerium die staatliche SEFE, „in kleinen Schritten“ zu kaufen: rund 3 % der Kapazität bis Mitte Dezember. Und Deutschland startete von einem niedrigen Niveau, am 1. April waren die Speicher nur zu 22 % gefüllt.
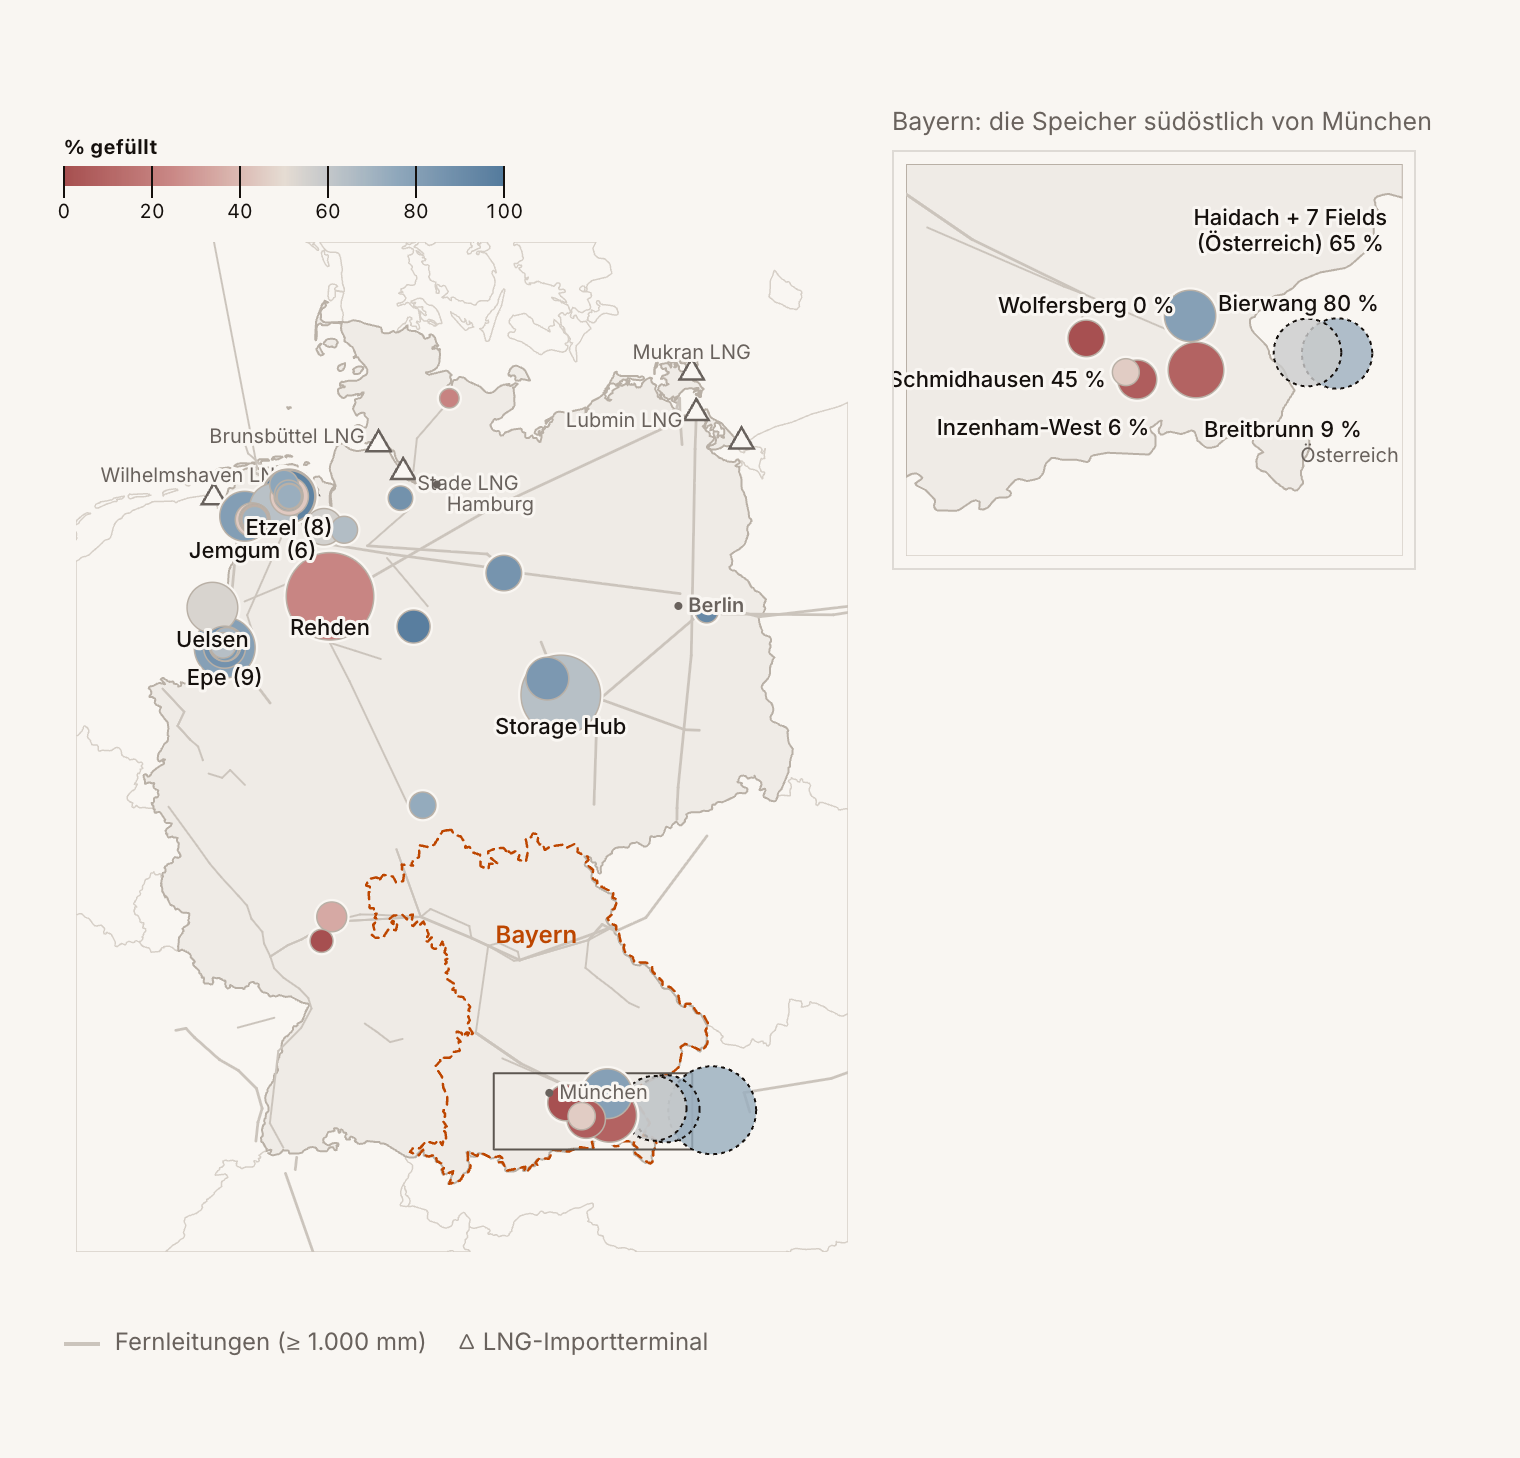
Deutschland hat 46 Speicher, und am 7. November lag etwa die Hälfte des leeren Speicherraums in nur 4 davon. Allein Rehden hatte 27 TWh frei. Im Januar behauptete eine Welle von YouTube-Videos anhand genau dieser Liste, die deutschen Speicher brächen zusammen (Cleanthinking hat das widerlegt), und zeigte kleine Speicher in Prozent ohne ihre Volumen. Deshalb skaliert diese Karte jeden Speicher nach Kapazität.
Drei Speicher bei München verpassten im Sommer ihre Frist
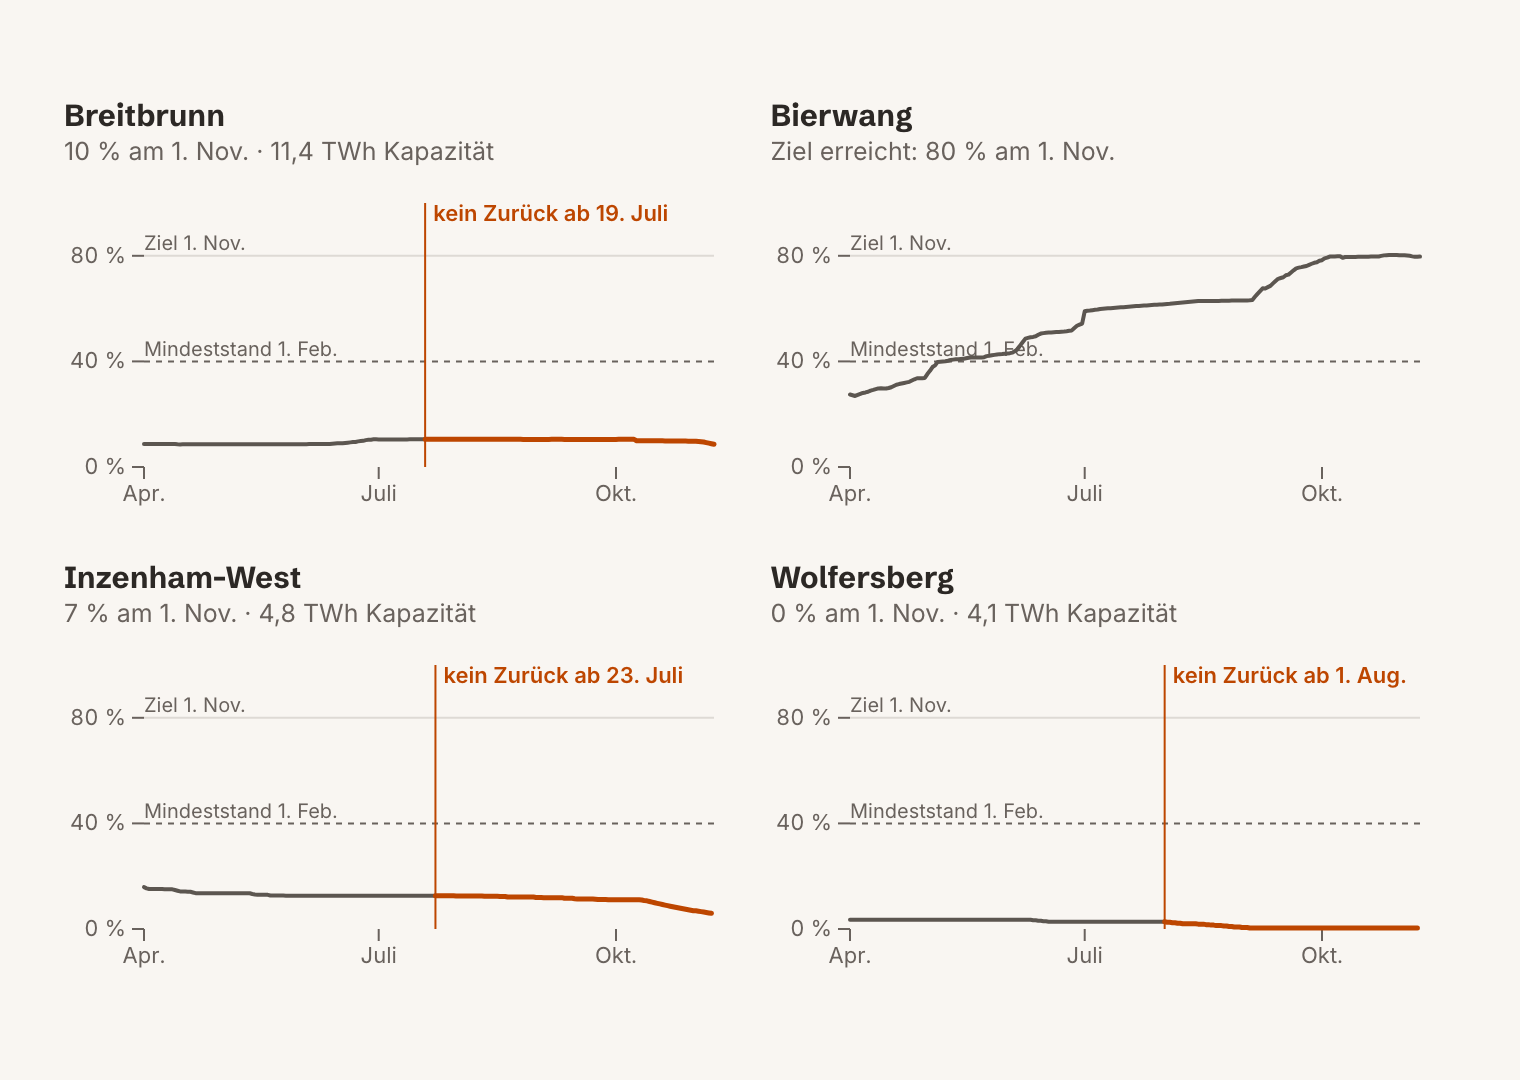
Münchner Medien hatten schon berichtet, wie leer die bayerischen Speicher sind, also habe ich anders gefragt: Ab wann war es unmöglich, sie bis zum 1. November auf ihre gesetzliche Vorgabe von 80 % zu füllen? Rechnet man mit den höchsten bisherigen Einspeiseraten jedes Speichers rückwärts, ergibt sich ein Point of No Return.
| Speicher | Füllstand am 7. November | Point of No Return |
|---|---|---|
| Breitbrunn | 9 % | 19. Juli |
| Inzenham-West | 6 % | 23. Juli |
| Wolfersberg | 0,4 % | 1. August |
Die Bundesregierung bestätigte das in ihrer Antwort an den Bundestag am 3. September, 5 bis 7 Wochen später. Folgen hat das Verfehlen allerdings keine. Die Speicherregel (§ 35b EnWG) sieht keine Sanktion vor, und die Bundesnetzagentur sagt, für die sichere Gasversorgung sei es „nicht zwingend“, dass auch nur die Ziele zum 1. Februar erreicht werden. Das Ziel funktioniert als Frühwarnung, und in Bayern war die Warnung im Juli sichtbar.
Leer ist Bayern trotzdem nicht. Haidach und 7 Fields, die 2 österreichischen Speicher am deutschen Netz, waren am 7. November zu 58 % bis 72 % gefüllt.
Was ein harter Winter für Ihre Rechnung bedeutet
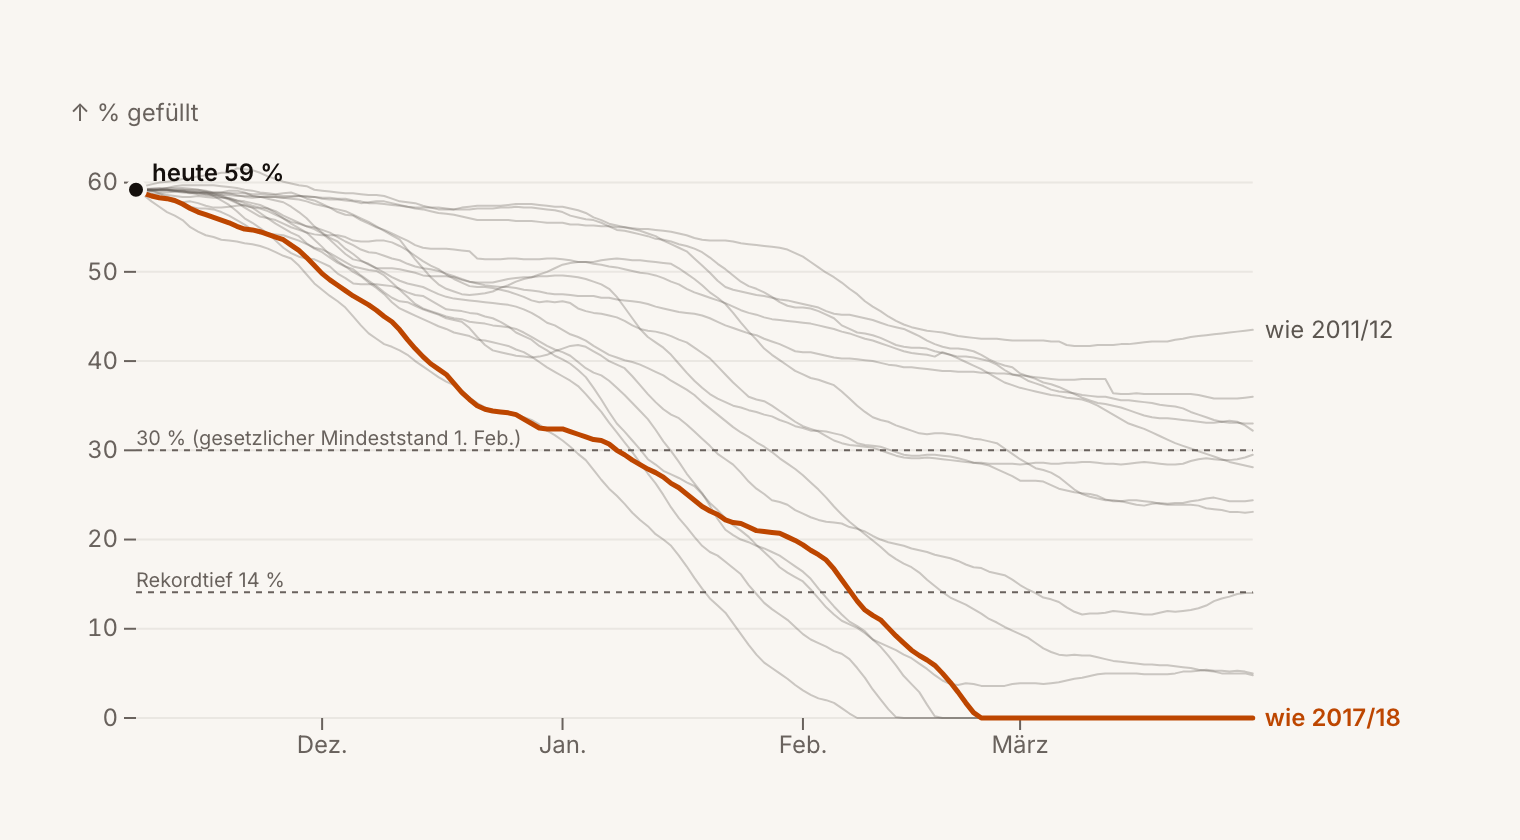
Ich wollte keinen Panikartikel schreiben, also habe ich getestet, wie wahrscheinlich es ist, dass Deutschland vor dem Frühjahr das eingespeicherte Gas ausgeht. Ich habe den Speicherstand vom 7. November mit den täglichen Ausspeicherungen jedes vergangenen Winters abgebaut.
In 7 dieser 15 Winter fiele Deutschland unter seinen tiefsten Stand seit 2011 (14 %). In 4 Fällen reichten die Speicher allein nicht bis Ende März. Der härteste Fall, 2017/18, braucht 45 TWh mehr, als die Speicher fassen. Die deutschen LNG-Terminals haben bis 31. März rund 92 TWh ungenutzte Kapazität, auf dem Papier ist also auch das gedeckt.
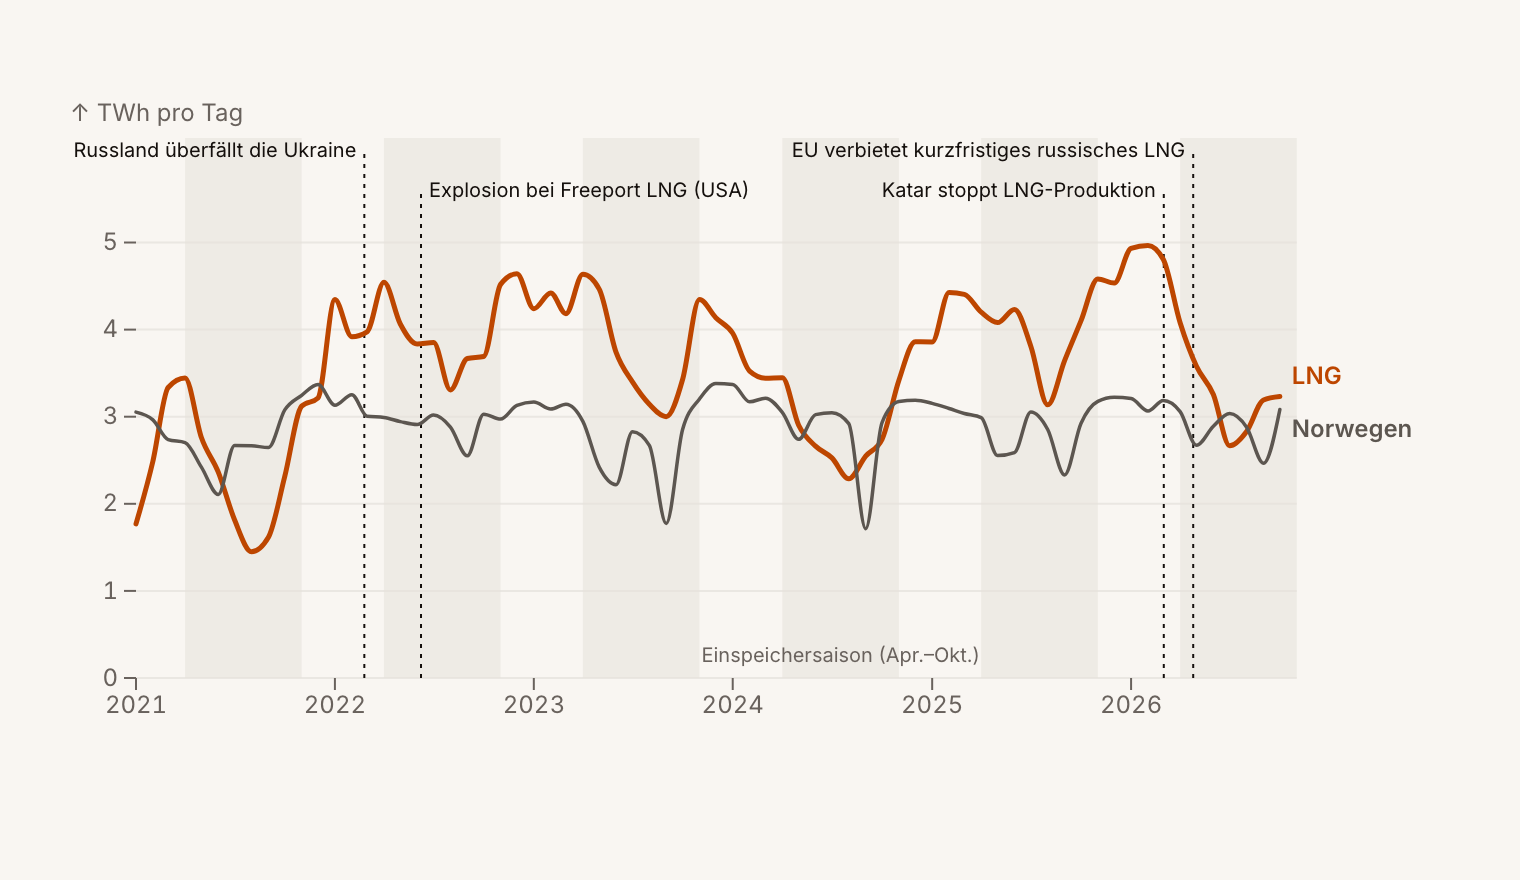
Der Haken: Jemand muss diese Ladungen kaufen. Die LNG-Einspeisung in der EU fiel von rund 4,9 TWh pro Tag im ersten Quartal auf 2,7 TWh im Juli, nachdem Katar im März die Produktion gestoppt hatte, mitten in der Einspeichersaison. Der Rückgang 2024 hatte eine andere Ursache: Europa kam aus einem milden Winter mit fast 60 % gefüllten Speichern im April und brauchte weniger. In diesem Jahr waren die Speicher am 1. April zu 28 % gefüllt, und das LNG ging trotzdem zurück.
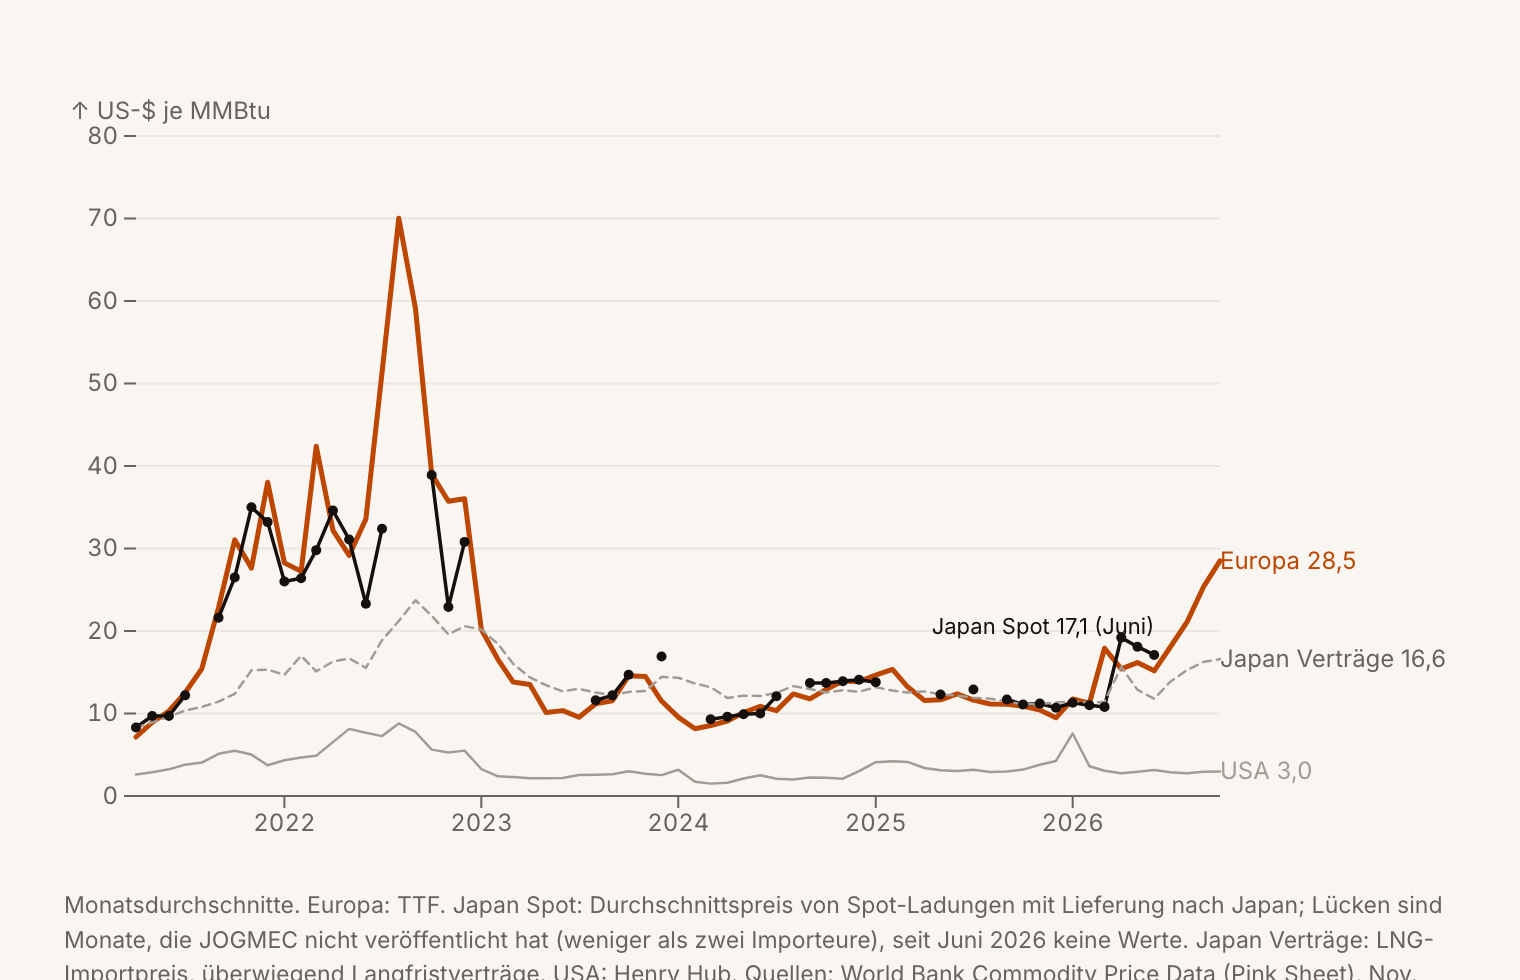
Ladungen kamen zurück, als die europäischen Preise stiegen, von rund 15 US-Dollar je MMBtu im Juni auf 28,5 im Oktober, fast das 10-Fache des US-Preises. Asien bietet um dieselben Schiffe: Von April bis Juni wurden Spot-Ladungen für Japan ein paar Dollar über Europa verkauft (JOGMEC). Das Gas kommt also wahrscheinlich, zu einem Preis.
Bei den Haushalten kommt dieser Preis langsam an. Neue Gasverträge kosten rund 14 ct/kWh, laut Verivox, und nur 42 % davon sind Beschaffung, Marge und Vertrieb. Der Rest sind Netzentgelte, Steuern und Abgaben, die dem Markt nicht folgen. Außerdem kaufen Versorger Monate im Voraus, ein Preissprung im Großhandel kommt also später an. Im Oktober erwartete der Verivox-Chef bis zum Jahreswechsel Erhöhungen von bis zu 20 % für Bestandskund:innen. Für eine Familie im Einfamilienhaus, die rund 2.400 € im Jahr zahlt, sind das fast 500 € mehr.
Eurostat zeigt, wie langsam sich die Rechnungen bewegen. Deutsche Haushalte zahlten vor 2022 rund 6 bis 7 ct/kWh für Gas und im September 2026 rund 11,6 ct (unsere Schätzung). Das ist der Durchschnitt über alle Verträge und liegt deshalb unter den 14 ct von Verivox für Neuverträge.
Beim Heizöl gibt es diese Verzögerung nicht. Es stieg in diesem Jahr von 0,93 € auf 1,72 € je Liter (EU Weekly Oil Bulletin), je kWh rund 40 % mehr als Gas, und liefert ein Viertel der Heizenergie deutscher Haushalte (Eurostat).
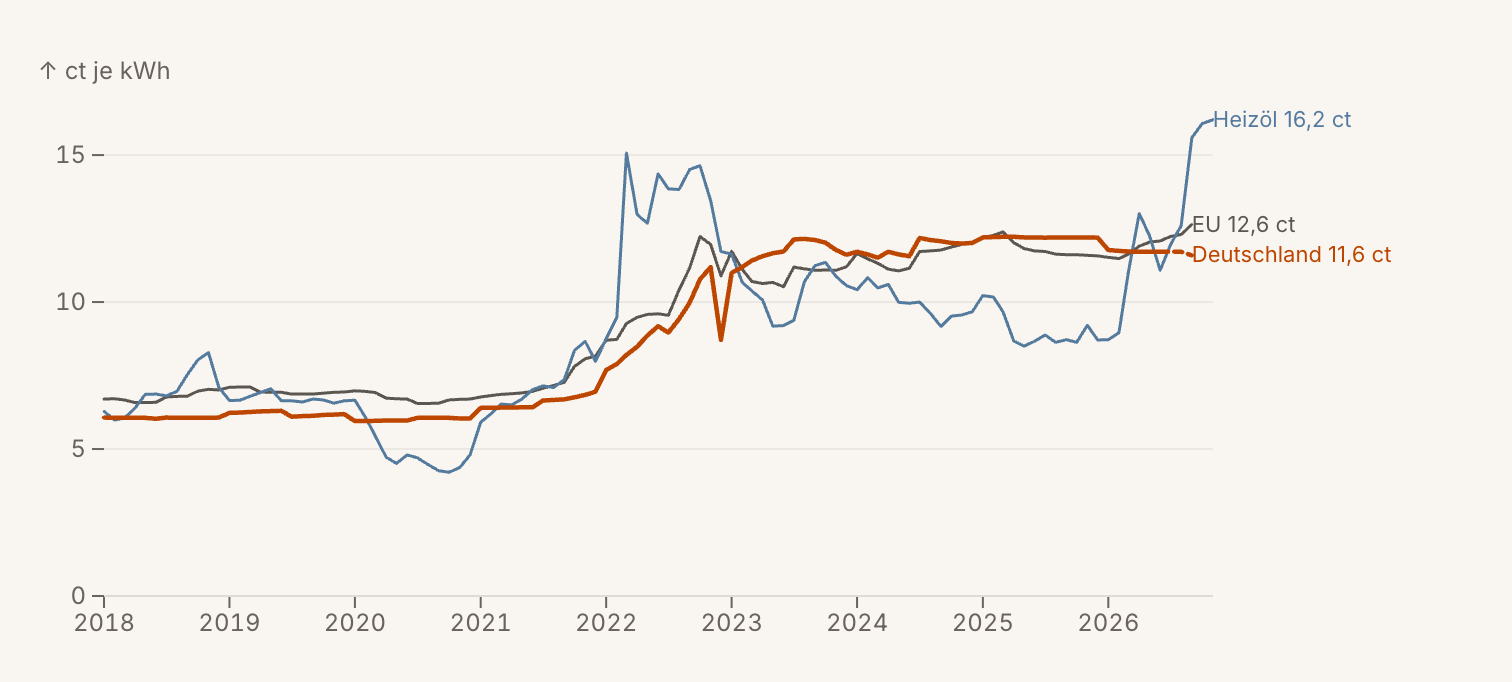
Kommen die von Verivox erwarteten 20 % bei den Bestandsverträgen an, läge der Durchschnitt bei rund 13,9 ct, mehr als Eurostat seit 2007 für Deutschland verzeichnet hat.
Das ist der milde Fall. In einem kalten Januar rechnet Italiens Energieministerium mit Großhandelspreisen von 150 bis 180 €/MWh, etwa dem Doppelten des Oktoberniveaus und einem Preis, bei dem große Verbraucher ihre Nachfrage drosseln. Die meisten Haushalte spürten das nicht sofort, aber es käme in den Verträgen des nächsten Jahres an. Die Einspeicherung im nächsten Sommer sieht noch schwieriger aus, weil die Terminkurve Händler:innen weiterhin dafür bezahlt, jetzt zu verkaufen. Winter wiederholen sich nicht, all das ist also eine Schätzung.
Und meine Heizung? Deutschland kommt wahrscheinlich durch diesen Winter, es hängt nur an den Schiffen, und bezahlen werde ich sie so oder so. Ich mache sie an. Vielleicht eine Stufe niedriger.
Wie ich es gebaut habe
Der Tracker liest dieselben Pipeline-Ergebnisse wie dieser Beitrag, und er aktualisiert sich jeden Morgen. Nächste Woche schreibe ich auf, wie das zusammenkam: 3 öffentliche Quellen, die sich selbst aktualisieren, eine Analyse für Deutschland, die europaweit wurde, und ein öffentlicher Tracker, der schnell bleibt, ohne die Datenbank dahinter zu belasten.
Häufige Fragen
Warum sind die deutschen Gasspeicher in diesem Winter so leer?
Vor allem, weil sich das Einspeichern nicht mehr gelohnt hat. 2026 war Sommergas teurer als Wintergas, wer Gas einlagerte, machte also Verlust. Bis April hatten Händler:innen nur rund 63 % der deutschen Speicherkapazität gebucht. Außerdem fehlte ein Käufer letzter Instanz: Die Gasspeicherumlage, aus der staatliche Käufe finanziert wurden, entfiel im Januar 2026, und die Regierung ging davon aus, dass der Marktgebietsverantwortliche kein Gas kaufen müsse. Am 1. November waren die Speicher zu 61 % gefüllt, so wenig wie nie seit Beginn der Aufzeichnungen 2011.
Steigt meine Gasrechnung in diesem Winter?
Wahrscheinlich, mit Verzögerung. Beschaffung, Marge und Vertrieb machen laut Verivox rund 42 % des Gaspreises für Haushalte aus, und Versorger kaufen im Voraus, deshalb kommen Großhandelspreise erst Monate später bei den Rechnungen an. Der Verivox-Chef erwartete bis zum Jahreswechsel Erhöhungen von bis zu 20 % für Bestandskund:innen. Ein kalter Januar könnte den Großhandelspreis etwa auf das Doppelte des Oktoberniveaus treiben, was sich vor allem in den Verträgen des nächsten Jahres zeigen würde. Eurostat beziffert den Durchschnitt deutscher Haushalte auf rund 11,6 ct/kWh (unsere Schätzung für September 2026), und Heizöl ist in diesem Jahr um rund 85 % gestiegen.
Liegt es an der Straße von Hormus?
Nur indirekt. Deutschland importiert kein LNG aus dem Golf. Der Produktionsstopp in Katar im März 2026 und die weitgehende Sperrung von Hormus haben das weltweite LNG-Angebot verknappt, die Preise erhöht und Ladungen nach Asien gezogen. Die LNG-Einspeisung in der EU fiel im Juli 2026 auf 2,7 TWh pro Tag, 30 % weniger als im Juli 2025.
Was ist der Point of No Return eines Speichers?
Der letzte Tag, an dem ein Speicher sein Füllziel noch erreichen konnte, wenn er mit seiner höchsten historischen Rate einspeist. Wir berechnen ihn aus den früheren Einspeiseraten jedes Speichers bei jedem Füllstand, rückwärts vom 1. November. Für die bayerischen Speicher Breitbrunn, Inzenham-West und Wolfersberg lag er zwischen dem 19. Juli und dem 1. August 2026.
Geht Deutschland in diesem Winter das Gas aus?
Wahrscheinlich nicht, aber es kann teuer werden. Spielt man den deutschen Speicherstand vom 7. November durch 15 vergangene Winter, fällt Deutschland in 7 Fällen unter seinen tiefsten Stand seit 2011, und in 4 Fällen reichen die Speicher allein nicht bis Ende März. Selbst der härteste Fall passt in die ungenutzte Kapazität der deutschen LNG-Terminals. Das Risiko ist also der Preis der zusätzlichen Ladungen, nicht leere Leitungen. Das ist eine Schätzung, keine Prognose.